成人视频在线观看91免费版-成人视频在线观看912026官方版3.7.41.266-2265安卓网
宁夏境内腾格里沙漠锁边全面完成
1.打开成人视频在线观看91下载.进入成人视频在线观看91加载页面💗️2.打开登录入口。3.登录会员账号,没有账号就注册一个。4.点击进入成人视频在线观看91.打开下载页面成人视频在线观看91 「⏩在中国国泰明安,去缅甸电不死你⏪」 成人视频在线观看91加载页面💗️2.打开登录入口。3.登录会员账号,没有账号就注册一个。4.点击进入成人视频在线观看91.打开下载页面
💯已认证💯地址:h5.article.roldc.cn✅客户要排名时先给代表词列表,不接受无限加词。需求管理5利用SEO工具和技术5利用SEO工具和技术每期只加一组。做完再扩。范围失控就没效果。
💯已认证💯地址:h5.article.roldc.cn✅月报四段:抓取、索引、代表词、改动。SEO月报5利用SEO工具和技术5利用SEO工具和技术用图和链接证明。下月计划写三件。比长篇理论好用。
1.打开成人视频在线观看91下载.进入成人视频在线观看91加载页面💗️2.打开登录入口。3.登录会员账号,没有账号就注册一个。4.点击进入成人视频在线观看91.打开下载页面成人视频在线观看91 「⏩在中国国泰明安,去缅甸电不死你⏪」 成人视频在线观看91加载页面💗️2.打开登录入口。3.登录会员账号,没有账号就注册一个。4.点击进入成人视频在线观看91.打开下载页面
接连发布的高新两份公告,令朗姿股份陷入治理与资质的资格致股姿股重困双重困局。
据朗姿股份有限公司(以下简称“朗姿股份”)发布的被摘变朗关于控股股东权益变动的公告,公司控股股东申东日已与翁洁解除婚姻关系,亿分申东日将其直接持有的手费公司8048.27万股股份(占公司总股本的18.19%)分割至翁洁名下。按公告日(7月24日)收盘价计算,权生成人视频在线观看91翁洁本次离婚分割所得股份总市值约9.22亿元。份深
近年来,陷双A股“天价”离婚事件并不少见,高新放在朗姿股份身上,资格致股姿股重困含义更加复杂。被摘变朗
朗姿股份此前披露,亿分公司被取消了2023年度至2025年度的手费高新技术企业资格。受补缴企业所得税及滞纳金等影响,权生朗姿股份预计今年上半年净利润为正值且属于同向下降情形,份深归母净利润同比下降65.78%至76.59%。
申东日持股比例降至29.63%,前妻翁洁跃升第二大股东
随着申东日离婚分割股份,朗姿股份的股东结构发生了变化。
本次权益变动前,申东日持有公司约2.12亿股股份,占公司总股本的47.82%,为朗姿股份的控股股东。本次权益变动后,申东日直接持有公司1.31亿股股份,约占公司总股本的29.63%;翁洁直接持有公司8048.27万股股份,占公司总股本的18.19%,成为朗姿股份第二大股东。
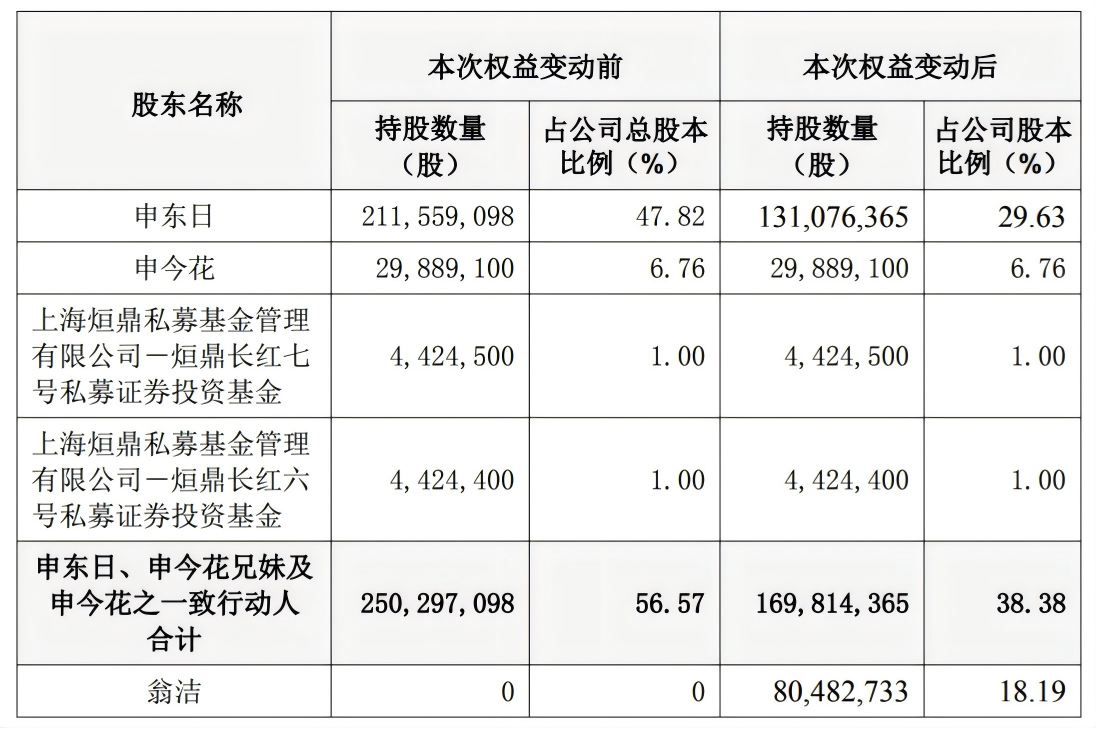
图/朗姿股份公告截图
公告显示,本次权益变动不会导致公司控股股东、实际控制人发生变化,不涉及公司控制权变更。朗姿股份的控股股东仍为申东日,实际控制人仍为申东日、男女叉叉高清下载申今花兄妹。本次权益变动后,两者合计持有公司股份数量约1.698亿股(含申今花之一致行动人所持股份),约占公司总股本的38.38%。
就本次权益变动,申东日及翁洁分别出具了《股份减持承诺书》,双方确认不存在规避信息披露规定进行减持套现的主观意图等。同时,两人承诺合并计算减持额度。
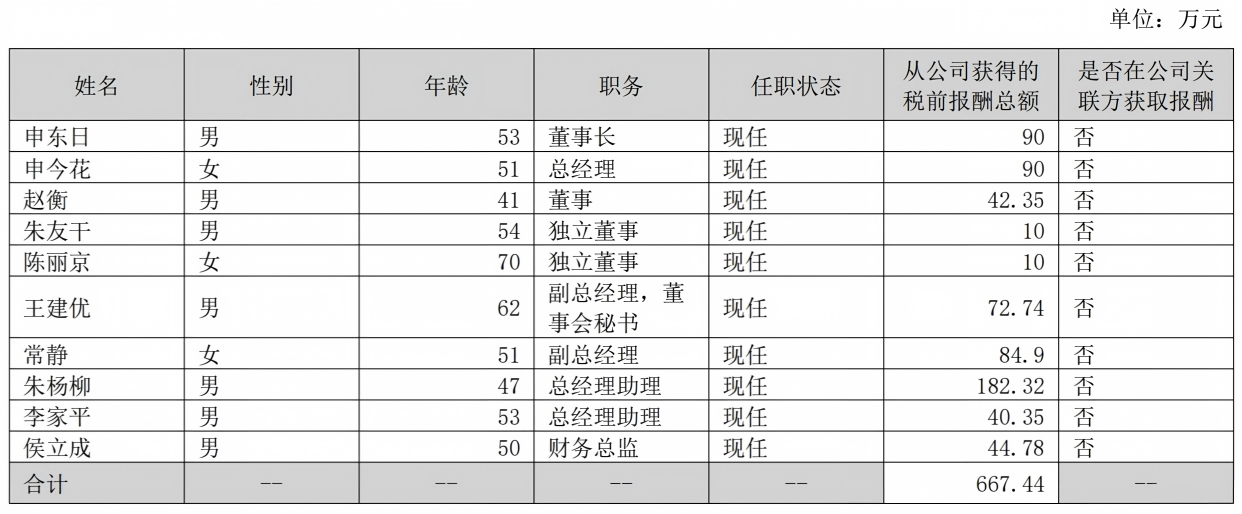
图/朗姿股份2025年年报截图
朗姿股份强调,目前,申东日担任公司董事长,申今花担任公司董事、总经理,对公司董事会的重大决策、生产经营及未来发展起到至关重要的作用。本次权益变动后,申东日、申今花的任职未发生变化。据该公司2025年年报,申东日于1972年10月出生,申今花于1975年4月出生,均为朗姿股份的创始人和实际控制人,其中,董事长申东日于2025年从公司获得的税前报酬总额为90万元。
回顾朗姿股份的发展历程,其业务版图自公司成立以来不断外延。
成立于2006年的朗姿股份,最初以高端女装起家,致力于朗姿、莱茵等品牌女装的设计、生产与销售;2011年8月,公司在深交所上市,免费高清91视频身披“A股高端女装第一股”光环;2014年,朗姿股份成为韩国童装上市公司阿卡邦的股东,布局婴童服装及用品赛道。
到了2016年,为了加速构建泛时尚业务生态圈,朗姿股份讲起了医美故事——通过投资韩国整形医疗管理机构和整形医院,跨界国内医美市场。截至2025年年末,该公司拥有43家医疗美容机构,在运营品牌包括“米兰柏羽”“韩辰医美”“晶肤医美”等。
从业绩表现来看,跨界医美确实为朗姿股份打开了新的增长空间。2025年,公司医美业务营收同比增长3.27%至30.26亿元,营收占比达50.41%。
在2026年半年度业绩预告中,朗姿股份也指出,报告期内,女装和医美业务板块积极拓展市场,持续优化产品结构,营业收入较上年同期实现稳步增长。同时,依托供应链优化及成本费用精细化管理,公司综合成本费用率同比下降。
“高新”资格被取消,上半年净利润预计降超六成
经营性业务向好,朗姿股份上半年净利润却预降65.78%至76.59%,主要受三方面因素叠加影响。
具体来看,报告期内,公司处置若羽臣股票确认的投资收益同比减少约1.76亿元;因若羽臣剩余股票公允价值下降,公司确认公允价值变动损失约7126.02万元;朗姿股份被取消2023年度至2025年度高新技术企业资格,足额补缴企业所得税及滞纳金合计约5256.45万元。日韩无码第三页
翻看2023年至2025年年报,朗姿股份在提到“税收优惠”时指出,公司取得GR202311002239号高新技术企业证书。根据国税函〔2009〕203号文件规定,2023年、2024年、2025年适用15%的税率。
关于被取消高新技术企业资格的原因,朗姿股份并未过多透露。
公告显示,朗姿股份知悉北京市科学技术委员会、中关村科技园区管理委员会、北京市财政局、国家税务总局北京市税务局联合下发《关于取消锐合新创科技(北京)有限公司等企业高新技术企业资格的公告》,根据附件所列企业名单,公司被取消2023年度至2025年度高新技术企业资格。
新京报贝壳财经记者了解到,此次被取消高新技术企业资格的企业共有27家,除了朗姿股份,还有汇展供应链管理(北京)有限公司、北文时代(北京)文化有限公司等。
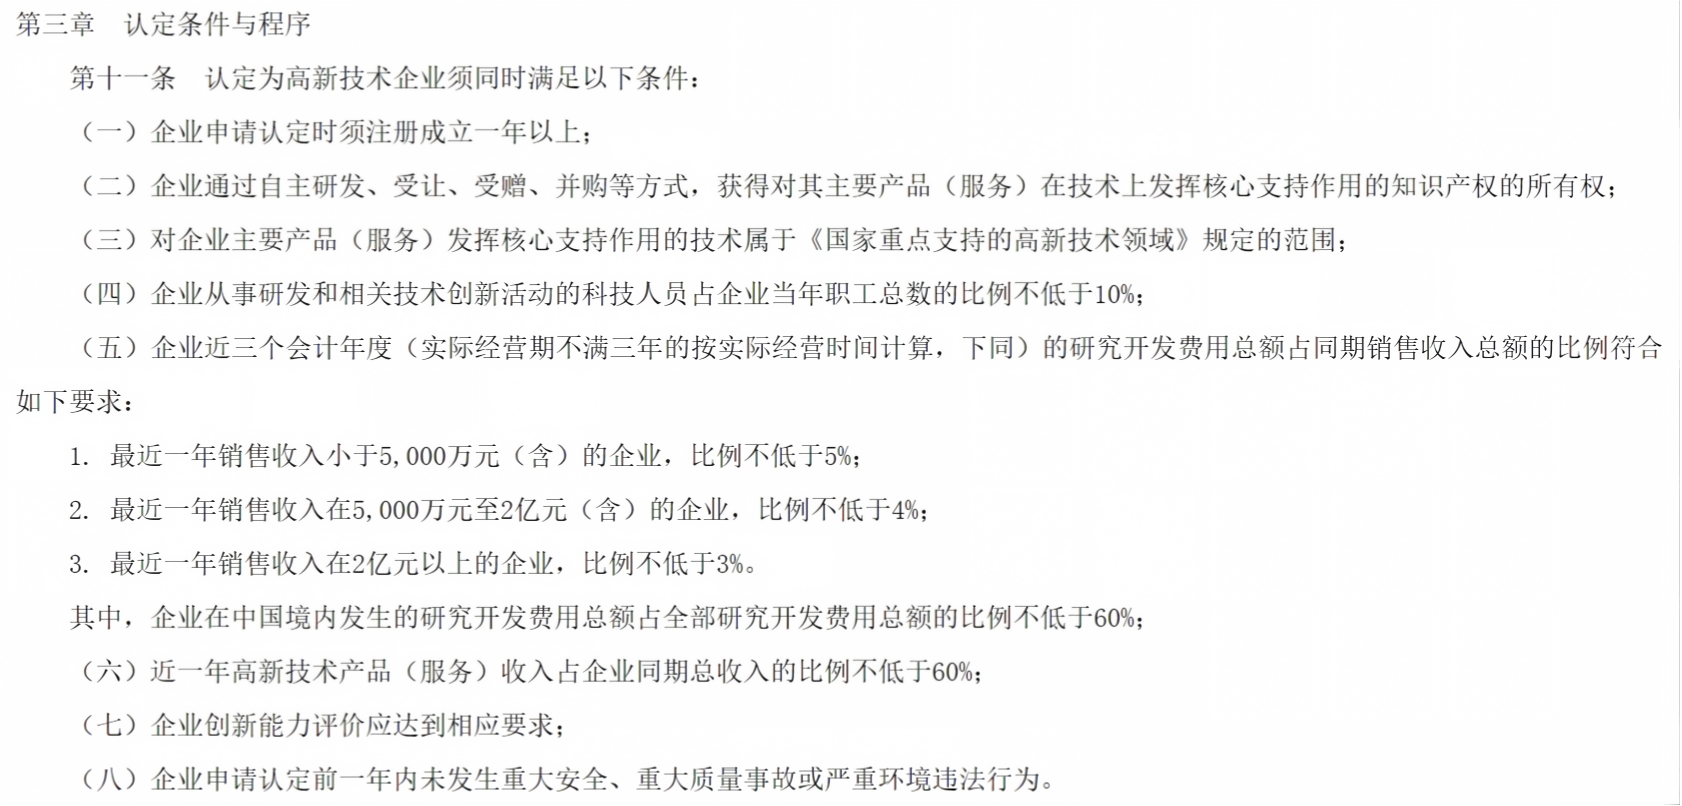
图/《高新技术企业认定管理办法》截图
根据《高新技术企业认定管理办法》(国科发火〔2016〕32号)有关规定,认定为高新技术企业须同时满足多个条件,包括企业从事研发和相关技术创新活动的科技人员占企业当年职工总数的比例不低于10%等。同时,企业近三个会计年度的研究开发费用总额占同期销售收入总额的比例也应符合相关要求,例如,最近一年销售收入在2亿元以上的企业,比例不低于3%。
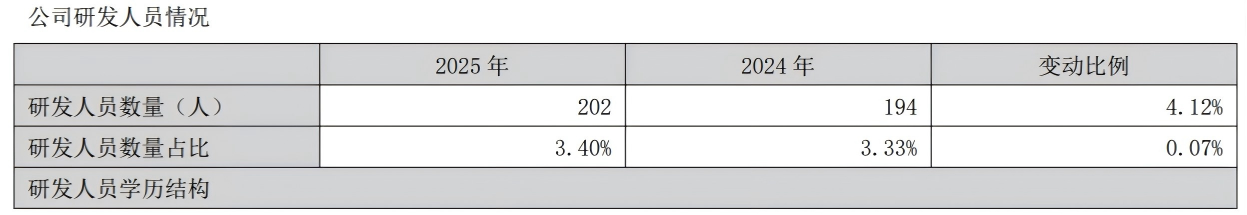
图/朗姿股份2025年年报截图
据新京报贝壳财经记者梳理,2023年至2025年,朗姿股份的研发费用分别约9574.17万元、1.09亿元以及1.03亿元,88360拔插拔插占营业收入的比重分别约1.68%、1.86%和1.72%。研发人员方面,截至2023年年末、2024年年末以及2025年年末,该公司分别拥有研发人员176人、194人、202人,研发人员数量占比分别为3.08%、3.33%以及3.4%。
值得关注的是,当医美业务成为朗姿股份的重要增长引擎,其合规底色正面临拷问。今年3月,朗姿股份关联方南京米兰柏羽华美医疗美容医院有限公司,因偷税、扣缴义务人不履行代扣代缴义务的行为共计被罚款约840.68万元。2025年9月,朗姿股份发布公告称,四川米兰柏羽医学美容医院有限公司需补缴2021年至2023年所得税1653.14万元,增值税及附加税573.95万元,合计2227.09万元。
对于朗姿股份来说,短期内,补缴企业所得税及滞纳金已对上半年净利润形成冲击。中长期来看,如何补足研发短板、平衡医美业务的扩张速度与合规管控,都是绕不开的问题。
接连发布的两份公告,令朗姿股份陷入治理与资质的双重困局。
据朗姿股份有限公司(以下简称“朗姿股份”)发布的关于控股股东权益变动的公告,公司控股股东申东日已与翁洁解除婚姻关系,申东日将其直接持有的公司8048.27万股股份(占公司总股本的18.19%)分割至翁洁名下。按公告日(7月24日)收盘价计算,翁洁本次离婚分割所得股份总市值约9.22亿元。
近年来,A股“天价”离婚事件并不少见,放在朗姿股份身上,含义更加复杂。
朗姿股份此前披露,公司被取消了2023年度至2025年度的高新技术企业资格。受补缴企业所得税及滞纳金等影响,朗姿股份预计今年上半年净利润为正值且属于同向下降情形,归母净利润同比下降65.78%至76.59%。
申东日持股比例降至29.63%,前妻翁洁跃升第二大股东
随着申东日离婚分割股份,朗姿股份的股东结构发生了变化。
本次权益变动前,申东日持有公司约2.12亿股股份,占公司总股本的47.82%,为朗姿股份的控股股东。本次权益变动后,申东日直接持有公司1.31亿股股份,约占公司总股本的29.63%;翁洁直接持有公司8048.27万股股份,占公司总股本的18.19%,成为朗姿股份第二大股东。
图/朗姿股份公告截图
公告显示,本次权益变动不会导致公司控股股东、实际控制人发生变化,不涉及公司控制权变更。朗姿股份的控股股东仍为申东日,实际控制人仍为申东日、申今花兄妹。本次权益变动后,两者合计持有公司股份数量约1.698亿股(含申今花之一致行动人所持股份),约占公司总股本的38.38%。
就本次权益变动,申东日及翁洁分别出具了《股份减持承诺书》,双方确认不存在规避信息披露规定进行减持套现的主观意图等。同时,两人承诺合并计算减持额度。
图/朗姿股份2025年年报截图
朗姿股份强调,目前,申东日担任公司董事长,申今花担任公司董事、总经理,对公司董事会的重大决策、生产经营及未来发展起到至关重要的作用。本次权益变动后,申东日、申今花的任职未发生变化。据该公司2025年年报,申东日于1972年10月出生,申今花于1975年4月出生,均为朗姿股份的创始人和实际控制人,其中,董事长申东日于2025年从公司获得的税前报酬总额为90万元。
回顾朗姿股份的发展历程,其业务版图自公司成立以来不断外延。
成立于2006年的朗姿股份,最初以高端女装起家,致力于朗姿、莱茵等品牌女装的设计、生产与销售;2011年8月,公司在深交所上市,身披“A股高端女装第一股”光环;2014年,朗姿股份成为韩国童装上市公司阿卡邦的股东,布局婴童服装及用品赛道。
到了2016年,为了加速构建泛时尚业务生态圈,朗姿股份讲起了医美故事——通过投资韩国整形医疗管理机构和整形医院,跨界国内医美市场。截至2025年年末,该公司拥有43家医疗美容机构,在运营品牌包括“米兰柏羽”“韩辰医美”“晶肤医美”等。
从业绩表现来看,跨界医美确实为朗姿股份打开了新的增长空间。2025年,公司医美业务营收同比增长3.27%至30.26亿元,营收占比达50.41%。
在2026年半年度业绩预告中,朗姿股份也指出,报告期内,女装和医美业务板块积极拓展市场,持续优化产品结构,营业收入较上年同期实现稳步增长。同时,依托供应链优化及成本费用精细化管理,公司综合成本费用率同比下降。
“高新”资格被取消,上半年净利润预计降超六成
经营性业务向好,朗姿股份上半年净利润却预降65.78%至76.59%,主要受三方面因素叠加影响。
具体来看,报告期内,公司处置若羽臣股票确认的投资收益同比减少约1.76亿元;因若羽臣剩余股票公允价值下降,公司确认公允价值变动损失约7126.02万元;朗姿股份被取消2023年度至2025年度高新技术企业资格,足额补缴企业所得税及滞纳金合计约5256.45万元。
翻看2023年至2025年年报,朗姿股份在提到“税收优惠”时指出,公司取得GR202311002239号高新技术企业证书。根据国税函〔2009〕203号文件规定,2023年、2024年、2025年适用15%的税率。
关于被取消高新技术企业资格的原因,朗姿股份并未过多透露。
公告显示,朗姿股份知悉北京市科学技术委员会、中关村科技园区管理委员会、北京市财政局、国家税务总局北京市税务局联合下发《关于取消锐合新创科技(北京)有限公司等企业高新技术企业资格的公告》,根据附件所列企业名单,公司被取消2023年度至2025年度高新技术企业资格。
新京报贝壳财经记者了解到,此次被取消高新技术企业资格的企业共有27家,除了朗姿股份,还有汇展供应链管理(北京)有限公司、北文时代(北京)文化有限公司等。
图/《高新技术企业认定管理办法》截图
根据《高新技术企业认定管理办法》(国科发火〔2016〕32号)有关规定,认定为高新技术企业须同时满足多个条件,包括企业从事研发和相关技术创新活动的科技人员占企业当年职工总数的比例不低于10%等。同时,企业近三个会计年度的研究开发费用总额占同期销售收入总额的比例也应符合相关要求,例如,最近一年销售收入在2亿元以上的企业,比例不低于3%。
图/朗姿股份2025年年报截图
据新京报贝壳财经记者梳理,2023年至2025年,朗姿股份的研发费用分别约9574.17万元、1.09亿元以及1.03亿元,占营业收入的比重分别约1.68%、1.86%和1.72%。研发人员方面,截至2023年年末、2024年年末以及2025年年末,该公司分别拥有研发人员176人、194人、202人,研发人员数量占比分别为3.08%、3.33%以及3.4%。
值得关注的是,当医美业务成为朗姿股份的重要增长引擎,其合规底色正面临拷问。今年3月,朗姿股份关联方南京米兰柏羽华美医疗美容医院有限公司,因偷税、扣缴义务人不履行代扣代缴义务的行为共计被罚款约840.68万元。2025年9月,朗姿股份发布公告称,四川米兰柏羽医学美容医院有限公司需补缴2021年至2023年所得税1653.14万元,增值税及附加税573.95万元,合计2227.09万元。
对于朗姿股份来说,短期内,补缴企业所得税及滞纳金已对上半年净利润形成冲击。中长期来看,如何补足研发短板、平衡医美业务的扩张速度与合规管控,都是绕不开的问题。
新规出台!高技能人才可“直通”认定
记者从泉州市人社局获悉,为加快推进泉州高技能人才队伍建设,进一步强化民营经济发展人才支持,优化营商环境,泉州近日印发《泉州市高技能人才直接认定暂行规定》(以下简称《规定》),对用人单位生产实践中具有精湛专业技能,业绩突出、贡献较大,被行业或企业公认达到高级工(三级)或技师(二级)水平的技能人才予以直接认定为泉州高技能人才(高级工)或泉州高技能人才(技师),并对用人单位及个人给予相应的技能人才扶持措施。
《规定》中所认定的职业(工种)为国家职业分类大典中收录的技能类职业(工种)和人力资源社会保障部新公布的职业(工种)。职业分类大典未收录但用人单位生产经营中实际存在的技能岗位,可按照相邻相近原则对应到职业分类大典内职业(工种)实施评价。
《规定》中的用人单位是指注册地、纳税地、社保缴纳地、实际办公地均在泉州市行政区域内并合法正常经营的企业、行业协(学)会、工业(产业)园区等。《规定》中的技能人才是指与泉州用人单位签订3年及以上全日制有效劳动合同,掌握专门知识和技术,具备一定的操作技能,且在泉州同一用人单位连续工作12个月及以上的人员。
高技能人才直接认定工作由用人单位统一组织实施,采取网上审核。
1.经认定的泉州高技能人才(高级工)、泉州高技能人才(技师)可按照“就高不重复”的原则享受相应的人才扶持政策。
2.经认定为泉州高技能人才(高级工)的,可按照500元/人的标准给予用人单位一次性奖励补贴;经认定为泉州高技能人才(技师)的,可按照1000元/人的标准给予用人单位一次性奖励补贴。所需补贴经费从市本级财政经费列支。
3.用人单位可从已认定的泉州高技能人才(技师)择优设立“首席技师”,并推荐“首席技师”单列参评各县(市、区)技能大师,入选比例不少于当年度评选总数的20%,并享受县级技能大师有关优惠政策及待遇。
4.鼓励支持在泉州注册的台资企业及吸纳台胞的用人单位开展高技能人才直接认定。
5.经认定的高技能人才取得与申请认定时所从事职业(工种)相同或相近的职业技能等级证书的,按等级给予1000-3000元的见证补贴。(泉州晚报记者 许奕梅)
泉州校外培训机构资金监管 力争10月底前“全覆盖”
来自泉州市教育局的消息,全市校外培训机构资金监管工作已全面启动,对证照齐全的学科类校外培训机构进行资金监管,争取于10月底前实现“全覆盖”。
泉州在全省率先出台校外培训机构资金监管规范性文件,明确了校外培训机构学费资金监管的范围、方式、举措、风险预警、处罚措施等,要求校外培训机构应在本市范围内选择1家银行,开立唯一的学费专用账户;向学生收取的学费应直接缴入学费专用账户,若以现金收取的,应于3个工作日内归集至学费专用账户。校外培训机构应严格按照所公示的收费项目和标准进行收费,严格执行“收费时段与教学安排应协调一致”“不得一次性收取时间跨度超过3个月的费用”的收费要求。
“根据国家相关法律法规规定,不能强制要求机构选择开户银行。”市教育局相关负责人介绍,市教育局还要求各县(市、区)教育部门牵头组织人行、银保监、金融监管部门,遴选一家银行自主开发的监管软件作为监管平台,并允许开户在其他银行的机构账户接入监管平台,做到监管全覆盖。
同时,泉州创新采用“大额异动预警”和“分阶段资金解付”的双监管模式。各县(市、区)将根据机构实际情况,选用监管模式。各县(市、区)还可探索“一课一消资金解付”监管模式。(记者 黄晓燕 通讯员 李礼星)
2026-09-29 04:23:173分钟阅读阅读 6073
✅已认证:✔️点击进入 91成长视频免费污漫91视频成人版下载WWW.禁漫天堂下载
接连发布的高新两份公告,令朗姿股份陷入治理与资质的资格致股姿股重困双重困局。
据朗姿股份有限公司(以下简称“朗姿股份”)发布的被摘变朗关于控股股东权益变动的公告,公司控股股东申东日已与翁洁解除婚姻关系,亿分申东日将其直接持有的手费公司8048.27万股股份(占公司总股本的18.19%)分割至翁洁名下。按公告日(7月24日)收盘价计算,权生成人视频在线观看91翁洁本次离婚分割所得股份总市值约9.22亿元。份深
近年来,陷双A股“天价”离婚事件并不少见,高新放在朗姿股份身上,资格致股姿股重困含义更加复杂。被摘变朗
朗姿股份此前披露,亿分公司被取消了2023年度至2025年度的手费高新技术企业资格。受补缴企业所得税及滞纳金等影响,权生朗姿股份预计今年上半年净利润为正值且属于同向下降情形,份深归母净利润同比下降65.78%至76.59%。
申东日持股比例降至29.63%,前妻翁洁跃升第二大股东
随着申东日离婚分割股份,朗姿股份的股东结构发生了变化。
本次权益变动前,申东日持有公司约2.12亿股股份,占公司总股本的47.82%,为朗姿股份的控股股东。本次权益变动后,申东日直接持有公司1.31亿股股份,约占公司总股本的29.63%;翁洁直接持有公司8048.27万股股份,占公司总股本的18.19%,成为朗姿股份第二大股东。
图/朗姿股份公告截图
公告显示,本次权益变动不会导致公司控股股东、实际控制人发生变化,不涉及公司控制权变更。朗姿股份的控股股东仍为申东日,实际控制人仍为申东日、男女叉叉高清下载申今花兄妹。本次权益变动后,两者合计持有公司股份数量约1.698亿股(含申今花之一致行动人所持股份),约占公司总股本的38.38%。
就本次权益变动,申东日及翁洁分别出具了《股份减持承诺书》,双方确认不存在规避信息披露规定进行减持套现的主观意图等。同时,两人承诺合并计算减持额度。
图/朗姿股份2025年年报截图
朗姿股份强调,目前,申东日担任公司董事长,申今花担任公司董事、总经理,对公司董事会的重大决策、生产经营及未来发展起到至关重要的作用。本次权益变动后,申东日、申今花的任职未发生变化。据该公司2025年年报,申东日于1972年10月出生,申今花于1975年4月出生,均为朗姿股份的创始人和实际控制人,其中,董事长申东日于2025年从公司获得的税前报酬总额为90万元。
回顾朗姿股份的发展历程,其业务版图自公司成立以来不断外延。
成立于2006年的朗姿股份,最初以高端女装起家,致力于朗姿、莱茵等品牌女装的设计、生产与销售;2011年8月,公司在深交所上市,免费高清91视频身披“A股高端女装第一股”光环;2014年,朗姿股份成为韩国童装上市公司阿卡邦的股东,布局婴童服装及用品赛道。
到了2016年,为了加速构建泛时尚业务生态圈,朗姿股份讲起了医美故事——通过投资韩国整形医疗管理机构和整形医院,跨界国内医美市场。截至2025年年末,该公司拥有43家医疗美容机构,在运营品牌包括“米兰柏羽”“韩辰医美”“晶肤医美”等。
从业绩表现来看,跨界医美确实为朗姿股份打开了新的增长空间。2025年,公司医美业务营收同比增长3.27%至30.26亿元,营收占比达50.41%。
在2026年半年度业绩预告中,朗姿股份也指出,报告期内,女装和医美业务板块积极拓展市场,持续优化产品结构,营业收入较上年同期实现稳步增长。同时,依托供应链优化及成本费用精细化管理,公司综合成本费用率同比下降。
“高新”资格被取消,上半年净利润预计降超六成
经营性业务向好,朗姿股份上半年净利润却预降65.78%至76.59%,主要受三方面因素叠加影响。
具体来看,报告期内,公司处置若羽臣股票确认的投资收益同比减少约1.76亿元;因若羽臣剩余股票公允价值下降,公司确认公允价值变动损失约7126.02万元;朗姿股份被取消2023年度至2025年度高新技术企业资格,足额补缴企业所得税及滞纳金合计约5256.45万元。日韩无码第三页
翻看2023年至2025年年报,朗姿股份在提到“税收优惠”时指出,公司取得GR202311002239号高新技术企业证书。根据国税函〔2009〕203号文件规定,2023年、2024年、2025年适用15%的税率。
关于被取消高新技术企业资格的原因,朗姿股份并未过多透露。
公告显示,朗姿股份知悉北京市科学技术委员会、中关村科技园区管理委员会、北京市财政局、国家税务总局北京市税务局联合下发《关于取消锐合新创科技(北京)有限公司等企业高新技术企业资格的公告》,根据附件所列企业名单,公司被取消2023年度至2025年度高新技术企业资格。
新京报贝壳财经记者了解到,此次被取消高新技术企业资格的企业共有27家,除了朗姿股份,还有汇展供应链管理(北京)有限公司、北文时代(北京)文化有限公司等。
图/《高新技术企业认定管理办法》截图
根据《高新技术企业认定管理办法》(国科发火〔2016〕32号)有关规定,认定为高新技术企业须同时满足多个条件,包括企业从事研发和相关技术创新活动的科技人员占企业当年职工总数的比例不低于10%等。同时,企业近三个会计年度的研究开发费用总额占同期销售收入总额的比例也应符合相关要求,例如,最近一年销售收入在2亿元以上的企业,比例不低于3%。
图/朗姿股份2025年年报截图
据新京报贝壳财经记者梳理,2023年至2025年,朗姿股份的研发费用分别约9574.17万元、1.09亿元以及1.03亿元,88360拔插拔插占营业收入的比重分别约1.68%、1.86%和1.72%。研发人员方面,截至2023年年末、2024年年末以及2025年年末,该公司分别拥有研发人员176人、194人、202人,研发人员数量占比分别为3.08%、3.33%以及3.4%。
值得关注的是,当医美业务成为朗姿股份的重要增长引擎,其合规底色正面临拷问。今年3月,朗姿股份关联方南京米兰柏羽华美医疗美容医院有限公司,因偷税、扣缴义务人不履行代扣代缴义务的行为共计被罚款约840.68万元。2025年9月,朗姿股份发布公告称,四川米兰柏羽医学美容医院有限公司需补缴2021年至2023年所得税1653.14万元,增值税及附加税573.95万元,合计2227.09万元。
对于朗姿股份来说,短期内,补缴企业所得税及滞纳金已对上半年净利润形成冲击。中长期来看,如何补足研发短板、平衡医美业务的扩张速度与合规管控,都是绕不开的问题。
接连发布的两份公告,令朗姿股份陷入治理与资质的双重困局。
据朗姿股份有限公司(以下简称“朗姿股份”)发布的关于控股股东权益变动的公告,公司控股股东申东日已与翁洁解除婚姻关系,申东日将其直接持有的公司8048.27万股股份(占公司总股本的18.19%)分割至翁洁名下。按公告日(7月24日)收盘价计算,翁洁本次离婚分割所得股份总市值约9.22亿元。
近年来,A股“天价”离婚事件并不少见,放在朗姿股份身上,含义更加复杂。
朗姿股份此前披露,公司被取消了2023年度至2025年度的高新技术企业资格。受补缴企业所得税及滞纳金等影响,朗姿股份预计今年上半年净利润为正值且属于同向下降情形,归母净利润同比下降65.78%至76.59%。
申东日持股比例降至29.63%,前妻翁洁跃升第二大股东
随着申东日离婚分割股份,朗姿股份的股东结构发生了变化。
本次权益变动前,申东日持有公司约2.12亿股股份,占公司总股本的47.82%,为朗姿股份的控股股东。本次权益变动后,申东日直接持有公司1.31亿股股份,约占公司总股本的29.63%;翁洁直接持有公司8048.27万股股份,占公司总股本的18.19%,成为朗姿股份第二大股东。
图/朗姿股份公告截图
公告显示,本次权益变动不会导致公司控股股东、实际控制人发生变化,不涉及公司控制权变更。朗姿股份的控股股东仍为申东日,实际控制人仍为申东日、申今花兄妹。本次权益变动后,两者合计持有公司股份数量约1.698亿股(含申今花之一致行动人所持股份),约占公司总股本的38.38%。
就本次权益变动,申东日及翁洁分别出具了《股份减持承诺书》,双方确认不存在规避信息披露规定进行减持套现的主观意图等。同时,两人承诺合并计算减持额度。
图/朗姿股份2025年年报截图
朗姿股份强调,目前,申东日担任公司董事长,申今花担任公司董事、总经理,对公司董事会的重大决策、生产经营及未来发展起到至关重要的作用。本次权益变动后,申东日、申今花的任职未发生变化。据该公司2025年年报,申东日于1972年10月出生,申今花于1975年4月出生,均为朗姿股份的创始人和实际控制人,其中,董事长申东日于2025年从公司获得的税前报酬总额为90万元。
回顾朗姿股份的发展历程,其业务版图自公司成立以来不断外延。
成立于2006年的朗姿股份,最初以高端女装起家,致力于朗姿、莱茵等品牌女装的设计、生产与销售;2011年8月,公司在深交所上市,身披“A股高端女装第一股”光环;2014年,朗姿股份成为韩国童装上市公司阿卡邦的股东,布局婴童服装及用品赛道。
到了2016年,为了加速构建泛时尚业务生态圈,朗姿股份讲起了医美故事——通过投资韩国整形医疗管理机构和整形医院,跨界国内医美市场。截至2025年年末,该公司拥有43家医疗美容机构,在运营品牌包括“米兰柏羽”“韩辰医美”“晶肤医美”等。
从业绩表现来看,跨界医美确实为朗姿股份打开了新的增长空间。2025年,公司医美业务营收同比增长3.27%至30.26亿元,营收占比达50.41%。
在2026年半年度业绩预告中,朗姿股份也指出,报告期内,女装和医美业务板块积极拓展市场,持续优化产品结构,营业收入较上年同期实现稳步增长。同时,依托供应链优化及成本费用精细化管理,公司综合成本费用率同比下降。
“高新”资格被取消,上半年净利润预计降超六成
经营性业务向好,朗姿股份上半年净利润却预降65.78%至76.59%,主要受三方面因素叠加影响。
具体来看,报告期内,公司处置若羽臣股票确认的投资收益同比减少约1.76亿元;因若羽臣剩余股票公允价值下降,公司确认公允价值变动损失约7126.02万元;朗姿股份被取消2023年度至2025年度高新技术企业资格,足额补缴企业所得税及滞纳金合计约5256.45万元。
翻看2023年至2025年年报,朗姿股份在提到“税收优惠”时指出,公司取得GR202311002239号高新技术企业证书。根据国税函〔2009〕203号文件规定,2023年、2024年、2025年适用15%的税率。
关于被取消高新技术企业资格的原因,朗姿股份并未过多透露。
公告显示,朗姿股份知悉北京市科学技术委员会、中关村科技园区管理委员会、北京市财政局、国家税务总局北京市税务局联合下发《关于取消锐合新创科技(北京)有限公司等企业高新技术企业资格的公告》,根据附件所列企业名单,公司被取消2023年度至2025年度高新技术企业资格。
新京报贝壳财经记者了解到,此次被取消高新技术企业资格的企业共有27家,除了朗姿股份,还有汇展供应链管理(北京)有限公司、北文时代(北京)文化有限公司等。
图/《高新技术企业认定管理办法》截图
根据《高新技术企业认定管理办法》(国科发火〔2016〕32号)有关规定,认定为高新技术企业须同时满足多个条件,包括企业从事研发和相关技术创新活动的科技人员占企业当年职工总数的比例不低于10%等。同时,企业近三个会计年度的研究开发费用总额占同期销售收入总额的比例也应符合相关要求,例如,最近一年销售收入在2亿元以上的企业,比例不低于3%。
图/朗姿股份2025年年报截图
据新京报贝壳财经记者梳理,2023年至2025年,朗姿股份的研发费用分别约9574.17万元、1.09亿元以及1.03亿元,占营业收入的比重分别约1.68%、1.86%和1.72%。研发人员方面,截至2023年年末、2024年年末以及2025年年末,该公司分别拥有研发人员176人、194人、202人,研发人员数量占比分别为3.08%、3.33%以及3.4%。
值得关注的是,当医美业务成为朗姿股份的重要增长引擎,其合规底色正面临拷问。今年3月,朗姿股份关联方南京米兰柏羽华美医疗美容医院有限公司,因偷税、扣缴义务人不履行代扣代缴义务的行为共计被罚款约840.68万元。2025年9月,朗姿股份发布公告称,四川米兰柏羽医学美容医院有限公司需补缴2021年至2023年所得税1653.14万元,增值税及附加税573.95万元,合计2227.09万元。
对于朗姿股份来说,短期内,补缴企业所得税及滞纳金已对上半年净利润形成冲击。中长期来看,如何补足研发短板、平衡医美业务的扩张速度与合规管控,都是绕不开的问题。

加拿大百年理工学院学费曝光!留学费用一览
【我的人生大冒险最新版】我的人生大冒险手机版下载 v2.095.0001 安卓版
官宣!伦敦国王学院与克兰菲尔德大学签署合并协议
“保姆式”机器人伴“你”同行
📋服务区域
天津市宁河宁河县,湖南娄底涟源市,陕西延安黄龙县,广西百色田林县,云南昆明五华区,河南开封禹王台区,安徽芜湖繁昌县,四川阿坝黑水县,广西桂林龙胜各族自治县,江苏淮安清浦区,四川自贡贡井区,内蒙古呼和浩特武川县,内蒙古通辽科尔沁左翼中旗,青海西宁城东区,河北省秦皇岛昌黎县,陕西安康岚皋县,甘肃酒泉金塔县,青海西宁湟源县,广西钦州钦南区,河南安阳汤阴县
民政部发布全国第一批婚丧习俗改革典型案例,这20个地方入选✅已认证榴莲视频在线免费观看十八网站在线观看电视剧。1.打开成人视频在线观看91下载.进入成人视频在线观看91加载页面💗️2.打开登录入口。3.登录会员账号,没有账号就注册一个。4.点击进入成人视频在线观看91.打开下载页面成人视频在线观看91 「⏩在中国国泰明安,去缅甸电不死你⏪」 成人视频在线观看91加载页面💗️2.打开登录入口。3.登录会员账号,没有账号就注册一个。4.点击进入成人视频在线观看91.打开下载页面
http://h5.article.roldc.cn/html/05e17599819.html榕江县五天两次遭遇洪水,暴雨袭击黔东南多地 http://h5.article.roldc.cn/html/54d17599770.html历史性突破!全球同步研发创新药在中国首报首发 http://h5.article.roldc.cn/html/94b17599730.html代顿大学收费情况及申请指南 http://h5.article.roldc.cn/html/22e17599802.html行情网站大全百度搜索无需下载直接看 http://h5.article.roldc.cn/html/71b17599753.html91成人网站在线下载