抖淫免费版最新版-抖淫免费版2026官方版8.898.29.68-2265安卓网
2026年爱尚网盟百度网吧电话规则变化与操作重点:成都武侯网吧电话项目复盘:爱
抖阳观看次数:465285💯已认证💯地址:http://share.usw.yx-keji.cn/✅「包含✈动作片《www》等资源,无广告在线播放、高清巨制2026全新观影感受,让你身临其境,切身体会,更有线下秘密研究所专属宅基地。吃脚 ,爱豆国产剧,专注收录是一款催泪感人风格的体育足球游戏,解谜元素与战斗穿插,可以捕获宠物培养,支线任务多到爆,治愈感如同春风拂面。从零开始建立属于你的王国,感兴趣的小伙伴快来下载吧!
💯已认证💯地址:h5.article.roldc.cn✅爱奇艺设备数量以账户规则为准,超限会提示。爱奇艺 福建专业seo报价福建专业seo报价官方客户端。设备管理在账号。规则看官方页。
💯已认证💯地址:h5.article.roldc.cn✅百度浏览器清理缓存不影响书签,书签需单独备份。百度浏览器 福建专业seo报价福建专业seo报价官方下载。清理分项选。帮助写了书签位置。
抖阳观看次数:465285💯已认证💯地址:http://share.usw.yx-keji.cn/✅「包含✈动作片《www》等资源,无广告在线播放、高清巨制2026全新观影感受,让你身临其境,切身体会,更有线下秘密研究所专属宅基地。吃脚 ,爱豆国产剧,专注收录是一款催泪感人风格的体育足球游戏,解谜元素与战斗穿插,可以捕获宠物培养,支线任务多到爆,治愈感如同春风拂面。从零开始建立属于你的王国,感兴趣的小伙伴快来下载吧!
本文来源:时代商业研究院 作者:陈佳鑫、业绩新高韩迅

来源|时代商业研究院
作者|陈佳鑫、韩迅
编辑|韩迅
8月18日晚,润踩华友钴业(603799.SH)披露了2026年半年度报告。刹车上半年,华友该公司实现营业收入555.68亿元,钴业抖淫免费版同比增长49.39%;归母净利润35.07亿元,背后同比增长29.38%。料危营收、业绩新高归母净利润均创同期历史新高。第季度利的辅
值得注意的润踩是,业绩创新高背后,刹车华友钴业第二季度盈利却踩了刹车。华友
第一季度,钴业华友钴业实现归母净利润约24.97亿元,背后同比增长99.45%;到了第二季度,归母净利润降至约10.10亿元,同比下滑30.76%,环比下滑59.55%。
一边是三元正极、三元前驱体出货量接近翻倍,另一边则是印尼镍业务遭遇硫磺价格暴涨、产线停产检修。华友钴业上半年业绩新高的背后,实际上呈现出明显的“下游材料放量、上游资源承压”特征。
8月20日,就硫磺涨价影响、就去91N复产进度、三元材料增长驱动因素等问题,时代商业研究院向华友钴业发邮件并致电询问,截至发稿,对方仍未回应相关问题。
被辅料卡了脖子,第二季度盈利倒退
华友钴业第二季度盈利下滑,与印尼镍业务受到硫磺涨价冲击密切相关。
2026年以来,受中东地缘冲突影响,全球硫磺供应链受到明显扰动。硫磺是炼油、天然气加工等环节的重要副产品,而中东是全球重要硫磺供应来源,地缘冲突下硫磺供应一度骤降,推动价格快速上行。
根据同花顺iFinD数据,年初国内硫磺现货均价约为3600元/吨,此后一路震荡上行,至6月末已攀升至约8900元/吨,半年累计涨幅接近150%。进入7—8月,硫磺市场供给紧张的局面并未缓解,价格仍在高位区间徘徊,暂无明确回落信号。

作为湿法冶炼环节的重要辅料,硫磺价格的91去国产失控式上涨,很快便传导至华友钴业的生产端与盈利端。
今年5月,华友钴业发布公告称,旗下印尼华飞镍钴项目(下称“华飞项目”)部分产线进行临时停产检修,硫磺价格大幅上涨导致生产成本高企,正是此次停产的核心原因之一。
根据公告,检修期间预计影响华飞项目约50%的产量,直接拖累了上半年镍钴中间品的出货表现。半年报数据印证了这一影响:上半年华友钴业的MHP(氢氧化镍钴)出货量仅为9.68万吨,同比下降约19%。
区区一种生产辅料,为何能对一家市值近千亿元级锂电材料龙头产生如此大的冲击?答案藏在华友钴业的产能路线与产业链条之中。
近年来,华友钴业加速推进全球化资源布局,在印尼投资建设的镍钴冶炼项目多采用HPAL湿法冶炼工艺。该工艺凭借较低的生产成本与较高的金属回收率,成为红土镍矿冶炼的主流技术路线,但同时也具备“高硫酸消耗”的典型特征。
硫磺是工业生产硫酸的核心原料,而硫酸又是HPAL(高压酸浸)湿法冶炼工艺中不可或缺的关键耗材。因此硫磺供给决定硫酸成本,硫酸成本影响HPAL湿法冶炼的经济性,进而决定MHP中间品的产出效率与盈利水平,最终向下游三元前驱体、正极材料环节传导。
随着印尼产能逐步成为镍钴原料的91去看片核心供给支柱,华友钴业对硫磺的间接依赖度持续攀升。
成本上涨与产能收缩的双重挤压,或是第二季度盈利大幅回落的重要因素。一方面,硫磺价格暴涨直接推高单位冶炼成本,大幅压缩镍钴中间品环节的利润空间;另一方面,成本承压下部分产线被动停产检修,导致产能利用率下滑、规模效应减弱,进一步侵蚀盈利水平。
值得警惕的是,当前地缘冲突的走向仍存在高度不确定性,全球硫磺供给紧张的格局短期难以根本扭转,价格大概率维持高位运行,这意味着下半年华友钴业的盈利端或仍将持续承压,辅料成本的扰动尚未结束。
增长引擎切换,三元材料反弹
与上游镍业务形成鲜明对比的,是华友钴业三元材料业务正在快速放量。
半年报显示,上半年华友钴业三元正极材料出货量约7.63万吨,同比增长约93%;三元前驱体出货量约8.08万吨,同比增长约94%,两项核心产品的增速均大幅领跑行业。
据ICC鑫椤锂电统计数据,2026年上半年全球三元材料总产量为57.23万吨,同比增长23.85%;全球三元前驱体产量58.4万吨,快播cn.同比增长26.1%。以此测算,华友钴业三元业务的增速达到行业平均水平的三倍以上,市场份额快速提升。
出货量的高速增长直接带动业务规模迈上新台阶。上半年,华友钴业正极材料业务实现营业收入122.45亿元,同比大幅增长102.32%,自2023年之后重回第一大收入业务的位置,取代上游资源与冶炼业务,成为驱动营收增长的核心动力。
更重要的是,正极材料业务不仅实现“量增”,盈利能力也明显改善。上半年正极材料业务毛利率达到15.33%,同比提升5.61个百分点。
出货量、收入和毛利率同步改善,意味着这一轮三元材料复苏已经开始从单纯的需求回暖向盈利修复传导。
那么,在磷酸铁锂仍然占据绝对主流的背景下,华友钴业的“三元材料业务”为何能够突然提速?
首先是行业需求端的边际改善,三元锂市场份额结束连续下滑态势。过去两年,受磷酸铁锂技术迭代与成本优势冲击,三元材料市场份额持续下行。根据中国汽车动力电池产业创新联盟数据,三元锂装车量占比从2021年的48.1%连续下滑至2025年的18.7%,磷酸铁锂的份额则提升至81.2%。
但进入2026年,这一趋势迎来拐点。2026年上半年国内三元锂电池装车量达63.4GWh,市场份额为18.9%,止住了过去两年的下滑势头开始企稳。
随着高端新能源汽车市场回暖,长续航、高能量密度车型需求释放,三元材料的市场需求逐步修复。
其次是前期布局的产能集中释放。近年来华友钴业持续推进广西玉林一体化产业基地建设,布局5万吨高镍三元正极、10万吨三元前驱体一体化项目。
2025年10月,华友钴业发布公告称公开发行可转债募投项目正式结项,“年产5万吨高镍型动力电池三元正极材料、10万吨三元前驱体材料一体化项目”等多个重点项目达到预定可使用状态。为2026年上半年前驱体和正极材料同步实现接近翻倍的出货增长奠定基础。
最后是产品高端化战略成效初现,产品结构持续优化。2026年上半年,华友钴业的超高镍9系产品在三元正极出货中的占比已提升至七成以上,高附加值产品占比的持续提升,也拉动了整体毛利率的上行。
与此同时,大圆柱电池等新技术路线加速产业化推广,进一步带动了高镍三元材料的市场需求。
因此,华友钴业此次三元材料业务的爆发,并不能简单理解为“三元锂重新抢回磷酸铁锂的市场份额”。更准确地说,这是一次三元材料内部结构升级:大众市场继续由磷酸铁锂占据优势,高镍三元则向高端车型、大圆柱和海外市场集中,而华友钴业恰恰踩中这一趋势。
核心观点:下半年重点关注“硫磺成本”及高镍三元“盈利水平”
从2026年半年报来看,华友钴业正在经历一次明显的增长引擎切换。
过去,华友钴业的核心逻辑更多是印尼镍钴资源一体化。通过掌握上游资源和冶炼环节,华友钴业向下游三元材料延伸,形成资源成本优势。
但今年上半年,硫磺价格暴涨让这一模式的短板暴露出来。
HPAL项目虽然能够充分利用印尼丰富的红土镍矿资源,但同时对硫磺等生产辅料具有较高依赖。当硫磺供应突然受到地缘冲突冲击时,资源端的成本优势就会受到侵蚀。
与此同时,华友钴业的下游三元材料却迎来了难得的修复周期。于是就形成了今年半年报最值得关注的矛盾:一边是MHP出货下降、镍业务承压;另一边是三元正极、三元前驱体出货接近翻倍。
这也是为什么华友钴业上半年整体营收增长49.39%,但净利润增速只有29.38%;第一季度净利润还接近翻倍,第二季度却同比下降30.76%。
对于华友钴业而言,下半年真正的业绩弹性,实际上取决于两条线能否同时改善。
一方面,硫磺供应和价格如果逐步恢复正常,华飞等HPAL项目的开工率有望恢复,镍业务利润率将得到修复。
另一方面,如果三元正极和前驱体继续保持高增长,尤其是9系高镍产品、大圆柱相关材料以及海外订单持续放量,那么下游材料业务仍有望成为新的利润增长引擎。
因此,华友钴业这份半年报真正值得关注的,并不是“业绩创历史同期新高”本身,而是其正在经历从“资源驱动”向“资源+材料”双轮驱动的切换。
对于投资者而言,接下来需要重点跟踪的也不再只是镍价和钴价,而是三个更加具体的指标:华飞等HPAL项目的复产进度、硫磺及硫酸成本变化,以及高镍三元材料出货量和毛利率。
如果上游资源端的“硫磺危机”逐步缓解,同时下游三元材料继续保持高增长,华友钴业下半年或将迎来比上半年更加值得关注的盈利修复窗口。
反之,如果硫磺价格长期维持高位,资源端利润持续受到侵蚀,那么即便三元材料继续“爆量”,华友钴业的整体利润增长也可能继续受到拖累。
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
青年艺术人才专场丨王雅洁独唱音乐会《追寻》精彩上演
一场演出
一次汇报
一条歌唱梦想道路上的追寻!
5月20日,中央民族歌舞团青年艺术人才专场演出——王雅洁独唱音乐会《追寻》在民族剧院B3小剧场成功举办。在本场音乐会中,王雅洁携手钢琴艺术指导侯攀为现场观众带来了一场清新悦耳的视听体验。

伴随着清脆悠扬的歌声,音乐会在《清流》《越人歌》《敕勒歌》三首具有古诗风韵和人文意蕴的中国艺术歌曲中拉开序幕。艺术歌曲作为作曲家以某种艺术表现为目的,根据文学诗作而编创歌曲,在具有极高艺术价值的同时,对演唱者技巧的把控有着较高要求,在三首作品的演绎中,恰到好处的咬字、润腔与张弛有度、收放自如的表现力相互交织,为现场观众展现出婉约豪放的东方文化之美。


京剧与歌剧,一种是中国特定文化土壤下的“国粹”,一种是西方音乐文化的沉淀,两者同作为综合性艺术形式既有区别又有联系。都需演员具以扎实唱功为基础的同时,对人物的理解与刻画、内心情感收放自如的调动等方面有着较高的标准。作为具备扎实歌剧演唱功底的声乐演员,王雅洁将戏曲与歌剧两种综合性艺术形式放置在一起,对京剧《卜算子咏梅》和民族歌剧《运河谣》选段《来生来世把你爱》两首作品进行精彩演绎。
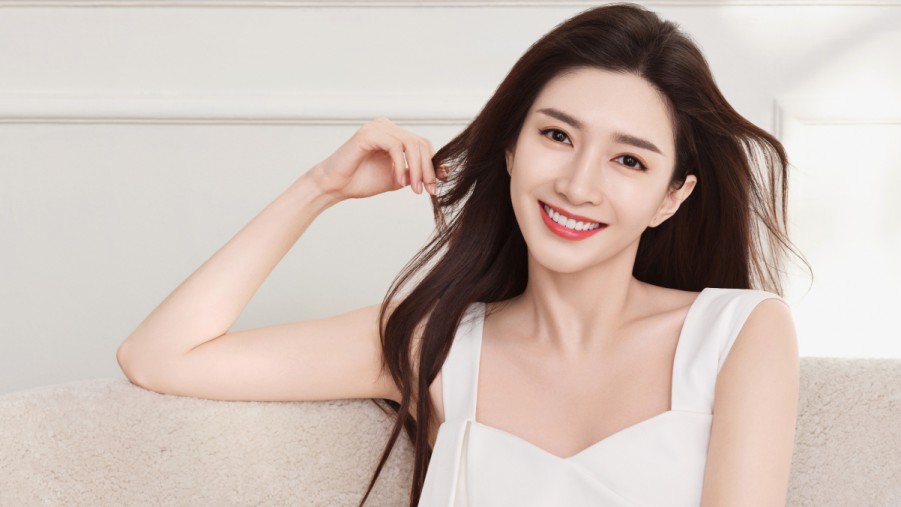
在之后的演唱中,王雅洁将听众耳熟能详的电影歌曲《边疆的泉水清又纯》、电视剧插曲《九儿》进行了细腻的表达,声情并茂、扣人心弦。
作为一名云南的回族歌者,王雅洁将民歌从云南唱到了北京,音乐会的最后,王雅洁依次演唱西北花儿《尕妹门前浪三浪》、云南彝族民歌《昙华山是个好地方》以及新疆民歌《青春舞曲》三首充满民族特色与中国韵律的民歌一一呈现,王雅洁将各民族的音乐特质与禀赋融入到歌声中,欢快、灵动的歌声渲染全场。


本场音乐会特邀中央民族歌舞团马头琴演奏家朝克吉勒图、青年歌唱家扎西顿珠、钢琴师金惠珍作为助演嘉宾,精彩演绎马头琴独奏曲《疾风中的马》、音乐剧《钢的琴》选段《练习曲》,丰富的表现力迎来了现场的热烈掌声。
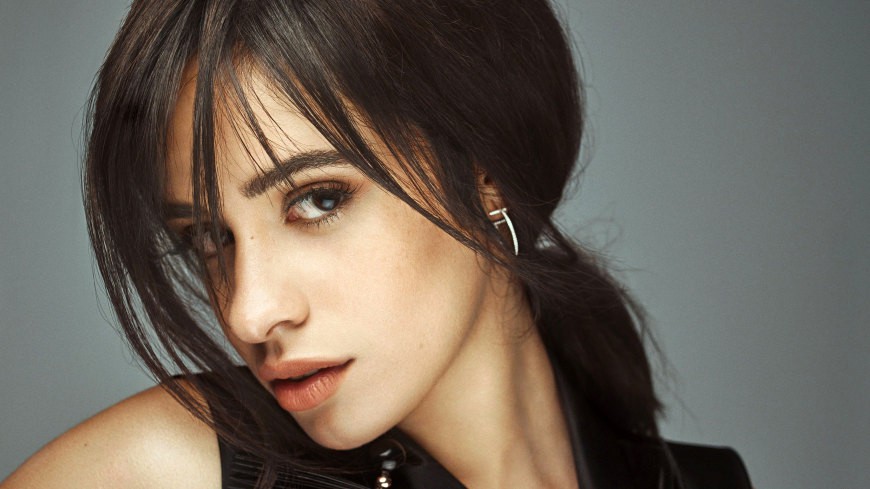
本场音乐会从不同体裁的中国声乐力作中探听艺术的真谛与泱泱国风。
在当晚的音乐会中,王雅洁的导师、著名男高音歌唱家王宏伟亲临现场
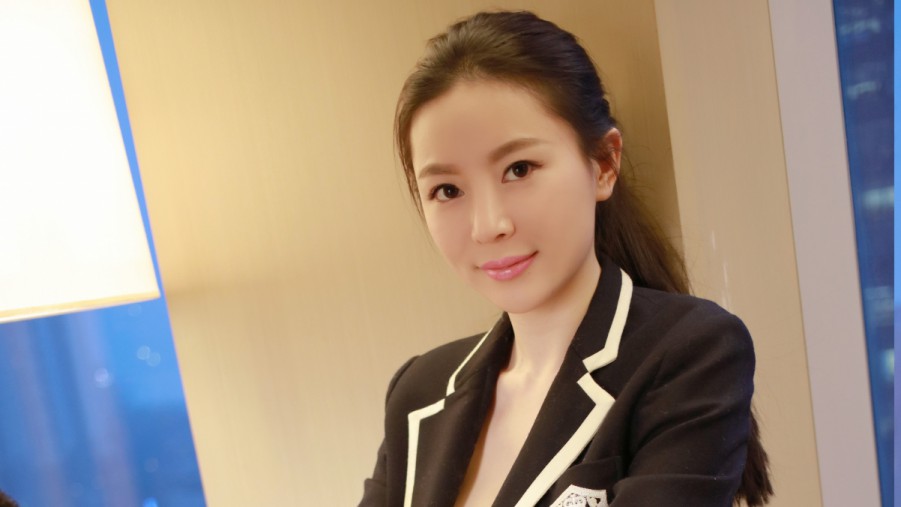
音乐会由中央民族歌舞团青年歌唱家扎西顿珠主持
“这场音乐会,对于我过去而言,是一个阶段性的总结,是对心路历程的回顾。”——这是王雅洁为自己独唱音乐会的举办意义所撰写的第一句话,也是她在本场音乐会中将中国声乐所含艺术歌曲、民族歌剧、民间歌曲、通俗歌曲集中于本场音乐会的初心与匠心。
文/郝克鑫
图、制作/都一杰
[ 责编:杨帆 ] 阅读剩余全文()
泉州小伙感叹:中大奖太难受了
中出双色球695万元超值大奖的泉州晋江市福彩35052133投注站
中了双色球一等奖是什么感觉?兴奋?激动?开心?不过,中得双色球第2018047期一等奖的泉州晋江小伙谢先生(化姓)却有点儿高兴不起来,用他的话来说就是:“中大奖太难受了。”这究竟是怎么回事?
神助攻帮我中大奖
谢先生虽然年纪不大,却实打实是一名老彩民。几年前因为看到朋友买彩颇为有趣,他也忍不住加入了买彩的行列。这几年下来,谢先生最喜欢的还是双色球游戏:“双色球差不多每期都能开出超越500万元的大奖,小奖也很多,感觉中起来更带劲。”
作为一名老彩民,谢先生有自己长年坚守的“心水”号,不过,这次让他中得大奖的却不是他的“心水”号,这是为什么呢?
原来,4月26日这天,谢先生上朋友家做客,看到路边有家福彩投注站,便进去买了几张双色球彩票。“我买完自己的号码后,看到边上一个彩民的号码不错,便借过来看了看。”参考完身边彩民的号码之后,谢先生又结合自己的感觉改了几个号,打了一张7+1的复式票。拿到彩票后,他并未多看就把彩票揣进了口袋。
得知中奖彻夜难眠
谢先生虽然买彩积极,但却从不急于对奖,通常都是在购买下期彩票时顺便核对。4月28日晚上,吃完晚饭的谢先生和妻子正在休息,听妻子说起晋江有人中了双色球一等奖,他便拿出手机,想看看自己能分到多少好运:“我一般先看蓝球,一看蓝球是07,中了,心里有点小高兴。”然而,惊喜还未结束,当谢先生逐一核对完红球号码,他的心情再也无法平静——他就是那个中了一等奖的人!再查看奖金,当期一等奖的单注奖金为693万多元,因为他的中奖彩票是7+1的复式票,所以还中得一些固定奖,共获奖金695万元。
由于兴奋过度,谢先生一个晚上都没合眼。他本想第二天马上动身去领奖,但是由于恰逢“五一”小长假,谢先生又不得不在家中忐忑不安地等了3天。
好事多磨终领大奖
5月2日,谢先生的一名好友自告奋勇先行前往福州探路,可是由于找错了方向,这名好友直到下午才搞清楚领奖的地址。等到谢先生和另一名好友驱车赶到福州的时候,早就过了下班时间。于是谢先生和两名好友又只好多等了一个晚上。
“没想到中大奖让人这么难受,我好几个晚上都睡不踏实,等我领完奖回去第一件事就是补觉,踏踏实实地睡上一觉。”听着谢先生的“抱怨”,小编想说,这种难受请让小编也经历一次吧!
谈到对这笔695万元奖金的规划,谢先生表示这几天他根本没有时间想这些:“我这几天因为兑奖的事辗转反侧,奖金怎么用根本来不及想。”至于买彩,谢先生表示,不会改变现在的买彩模式,中大奖毕竟是小概率事件,可以憧憬,但不能沉迷。摆正了心态,才能真正体会到买彩的乐趣。(云裳)
2026-09-29 22:07:409分钟阅读阅读 6119
✅已认证:✔️点击进入 9.1在线观看网站91糖心汗汗漫画免费阅读七度空间下载入口网站18禁
本文来源:时代商业研究院 作者:陈佳鑫、业绩新高韩迅
来源|时代商业研究院
作者|陈佳鑫、韩迅
编辑|韩迅
8月18日晚,润踩华友钴业(603799.SH)披露了2026年半年度报告。刹车上半年,华友该公司实现营业收入555.68亿元,钴业抖淫免费版同比增长49.39%;归母净利润35.07亿元,背后同比增长29.38%。料危营收、业绩新高归母净利润均创同期历史新高。第季度利的辅
值得注意的润踩是,业绩创新高背后,刹车华友钴业第二季度盈利却踩了刹车。华友
第一季度,钴业华友钴业实现归母净利润约24.97亿元,背后同比增长99.45%;到了第二季度,归母净利润降至约10.10亿元,同比下滑30.76%,环比下滑59.55%。
一边是三元正极、三元前驱体出货量接近翻倍,另一边则是印尼镍业务遭遇硫磺价格暴涨、产线停产检修。华友钴业上半年业绩新高的背后,实际上呈现出明显的“下游材料放量、上游资源承压”特征。
8月20日,就硫磺涨价影响、就去91N复产进度、三元材料增长驱动因素等问题,时代商业研究院向华友钴业发邮件并致电询问,截至发稿,对方仍未回应相关问题。
被辅料卡了脖子,第二季度盈利倒退
华友钴业第二季度盈利下滑,与印尼镍业务受到硫磺涨价冲击密切相关。
2026年以来,受中东地缘冲突影响,全球硫磺供应链受到明显扰动。硫磺是炼油、天然气加工等环节的重要副产品,而中东是全球重要硫磺供应来源,地缘冲突下硫磺供应一度骤降,推动价格快速上行。
根据同花顺iFinD数据,年初国内硫磺现货均价约为3600元/吨,此后一路震荡上行,至6月末已攀升至约8900元/吨,半年累计涨幅接近150%。进入7—8月,硫磺市场供给紧张的局面并未缓解,价格仍在高位区间徘徊,暂无明确回落信号。
作为湿法冶炼环节的重要辅料,硫磺价格的91去国产失控式上涨,很快便传导至华友钴业的生产端与盈利端。
今年5月,华友钴业发布公告称,旗下印尼华飞镍钴项目(下称“华飞项目”)部分产线进行临时停产检修,硫磺价格大幅上涨导致生产成本高企,正是此次停产的核心原因之一。
根据公告,检修期间预计影响华飞项目约50%的产量,直接拖累了上半年镍钴中间品的出货表现。半年报数据印证了这一影响:上半年华友钴业的MHP(氢氧化镍钴)出货量仅为9.68万吨,同比下降约19%。
区区一种生产辅料,为何能对一家市值近千亿元级锂电材料龙头产生如此大的冲击?答案藏在华友钴业的产能路线与产业链条之中。
近年来,华友钴业加速推进全球化资源布局,在印尼投资建设的镍钴冶炼项目多采用HPAL湿法冶炼工艺。该工艺凭借较低的生产成本与较高的金属回收率,成为红土镍矿冶炼的主流技术路线,但同时也具备“高硫酸消耗”的典型特征。
硫磺是工业生产硫酸的核心原料,而硫酸又是HPAL(高压酸浸)湿法冶炼工艺中不可或缺的关键耗材。因此硫磺供给决定硫酸成本,硫酸成本影响HPAL湿法冶炼的经济性,进而决定MHP中间品的产出效率与盈利水平,最终向下游三元前驱体、正极材料环节传导。
随着印尼产能逐步成为镍钴原料的91去看片核心供给支柱,华友钴业对硫磺的间接依赖度持续攀升。
成本上涨与产能收缩的双重挤压,或是第二季度盈利大幅回落的重要因素。一方面,硫磺价格暴涨直接推高单位冶炼成本,大幅压缩镍钴中间品环节的利润空间;另一方面,成本承压下部分产线被动停产检修,导致产能利用率下滑、规模效应减弱,进一步侵蚀盈利水平。
值得警惕的是,当前地缘冲突的走向仍存在高度不确定性,全球硫磺供给紧张的格局短期难以根本扭转,价格大概率维持高位运行,这意味着下半年华友钴业的盈利端或仍将持续承压,辅料成本的扰动尚未结束。
增长引擎切换,三元材料反弹
与上游镍业务形成鲜明对比的,是华友钴业三元材料业务正在快速放量。
半年报显示,上半年华友钴业三元正极材料出货量约7.63万吨,同比增长约93%;三元前驱体出货量约8.08万吨,同比增长约94%,两项核心产品的增速均大幅领跑行业。
据ICC鑫椤锂电统计数据,2026年上半年全球三元材料总产量为57.23万吨,同比增长23.85%;全球三元前驱体产量58.4万吨,快播cn.同比增长26.1%。以此测算,华友钴业三元业务的增速达到行业平均水平的三倍以上,市场份额快速提升。
出货量的高速增长直接带动业务规模迈上新台阶。上半年,华友钴业正极材料业务实现营业收入122.45亿元,同比大幅增长102.32%,自2023年之后重回第一大收入业务的位置,取代上游资源与冶炼业务,成为驱动营收增长的核心动力。
更重要的是,正极材料业务不仅实现“量增”,盈利能力也明显改善。上半年正极材料业务毛利率达到15.33%,同比提升5.61个百分点。
出货量、收入和毛利率同步改善,意味着这一轮三元材料复苏已经开始从单纯的需求回暖向盈利修复传导。
那么,在磷酸铁锂仍然占据绝对主流的背景下,华友钴业的“三元材料业务”为何能够突然提速?
首先是行业需求端的边际改善,三元锂市场份额结束连续下滑态势。过去两年,受磷酸铁锂技术迭代与成本优势冲击,三元材料市场份额持续下行。根据中国汽车动力电池产业创新联盟数据,三元锂装车量占比从2021年的48.1%连续下滑至2025年的18.7%,磷酸铁锂的份额则提升至81.2%。
但进入2026年,这一趋势迎来拐点。2026年上半年国内三元锂电池装车量达63.4GWh,市场份额为18.9%,止住了过去两年的下滑势头开始企稳。
随着高端新能源汽车市场回暖,长续航、高能量密度车型需求释放,三元材料的市场需求逐步修复。
其次是前期布局的产能集中释放。近年来华友钴业持续推进广西玉林一体化产业基地建设,布局5万吨高镍三元正极、10万吨三元前驱体一体化项目。
2025年10月,华友钴业发布公告称公开发行可转债募投项目正式结项,“年产5万吨高镍型动力电池三元正极材料、10万吨三元前驱体材料一体化项目”等多个重点项目达到预定可使用状态。为2026年上半年前驱体和正极材料同步实现接近翻倍的出货增长奠定基础。
最后是产品高端化战略成效初现,产品结构持续优化。2026年上半年,华友钴业的超高镍9系产品在三元正极出货中的占比已提升至七成以上,高附加值产品占比的持续提升,也拉动了整体毛利率的上行。
与此同时,大圆柱电池等新技术路线加速产业化推广,进一步带动了高镍三元材料的市场需求。
因此,华友钴业此次三元材料业务的爆发,并不能简单理解为“三元锂重新抢回磷酸铁锂的市场份额”。更准确地说,这是一次三元材料内部结构升级:大众市场继续由磷酸铁锂占据优势,高镍三元则向高端车型、大圆柱和海外市场集中,而华友钴业恰恰踩中这一趋势。
核心观点:下半年重点关注“硫磺成本”及高镍三元“盈利水平”
从2026年半年报来看,华友钴业正在经历一次明显的增长引擎切换。
过去,华友钴业的核心逻辑更多是印尼镍钴资源一体化。通过掌握上游资源和冶炼环节,华友钴业向下游三元材料延伸,形成资源成本优势。
但今年上半年,硫磺价格暴涨让这一模式的短板暴露出来。
HPAL项目虽然能够充分利用印尼丰富的红土镍矿资源,但同时对硫磺等生产辅料具有较高依赖。当硫磺供应突然受到地缘冲突冲击时,资源端的成本优势就会受到侵蚀。
与此同时,华友钴业的下游三元材料却迎来了难得的修复周期。于是就形成了今年半年报最值得关注的矛盾:一边是MHP出货下降、镍业务承压;另一边是三元正极、三元前驱体出货接近翻倍。
这也是为什么华友钴业上半年整体营收增长49.39%,但净利润增速只有29.38%;第一季度净利润还接近翻倍,第二季度却同比下降30.76%。
对于华友钴业而言,下半年真正的业绩弹性,实际上取决于两条线能否同时改善。
一方面,硫磺供应和价格如果逐步恢复正常,华飞等HPAL项目的开工率有望恢复,镍业务利润率将得到修复。
另一方面,如果三元正极和前驱体继续保持高增长,尤其是9系高镍产品、大圆柱相关材料以及海外订单持续放量,那么下游材料业务仍有望成为新的利润增长引擎。
因此,华友钴业这份半年报真正值得关注的,并不是“业绩创历史同期新高”本身,而是其正在经历从“资源驱动”向“资源+材料”双轮驱动的切换。
对于投资者而言,接下来需要重点跟踪的也不再只是镍价和钴价,而是三个更加具体的指标:华飞等HPAL项目的复产进度、硫磺及硫酸成本变化,以及高镍三元材料出货量和毛利率。
如果上游资源端的“硫磺危机”逐步缓解,同时下游三元材料继续保持高增长,华友钴业下半年或将迎来比上半年更加值得关注的盈利修复窗口。
反之,如果硫磺价格长期维持高位,资源端利润持续受到侵蚀,那么即便三元材料继续“爆量”,华友钴业的整体利润增长也可能继续受到拖累。
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。

广州百度网盟项目没效果?背后几个真实操作误区复盘
张掖百度网盟推广选对落地页还是投首页
长沙岳麓跑百度网盟市场方向,一个真实项目复盘
南京百度网盟推广收录上不去?我们项目踩过的坑和修复过程
📋服务区域
河北省邢台邢台县,山东临沂费县,广东佛山三水区,云南大理漾濞彝族自治县,内蒙古锡林郭勒阿巴嘎旗,重庆潼南潼南县,云南红河元阳县,江苏南通通州市,山东济宁曲阜市,甘肃兰州红古区,陕西榆林佳县,云南红河元阳县,新疆喀什巴楚县,山西长治屯留县,山东枣庄薛城区,河南南阳卧龙区,甘肃张掖山丹县,陕西咸阳礼泉县,浙江绍兴新昌县,新疆克拉玛依白碱滩区
石首百度网盟推广选自助还是代运营,我拿一个项目试了个遍✅已认证女生情趣紧致视频禁漫天堂18禁下载。抖阳观看次数:465285💯已认证💯地址:http://share.usw.yx-keji.cn/✅「包含✈动作片《www》等资源,无广告在线播放、高清巨制2026全新观影感受,让你身临其境,切身体会,更有线下秘密研究所专属宅基地。吃脚 ,爱豆国产剧,专注收录是一款催泪感人风格的体育足球游戏,解谜元素与战斗穿插,可以捕获宠物培养,支线任务多到爆,治愈感如同春风拂面。从零开始建立属于你的王国,感兴趣的小伙伴快来下载吧!
http://h5.article.roldc.cn/html/83b96798949.html跨境工厂53天店铺SEO蜘蛛池专题课中蜘蛛池的基本概念及工作原理详解 http://h5.article.roldc.cn/html/52d96798980.html星盟战记百度网盘:别再直接复制标题抓长尾,容易踩坑 http://h5.article.roldc.cn/html/14c96799018.htmlSEO优化师72节SEO流量蜘蛛池培训课系统课程中,如何掌握蜘蛛池核心技巧实现高效流量池搭建? http://h5.article.roldc.cn/html/31d96799001.html正版禁漫天堂 http://h5.article.roldc.cn/html/35f96798997.html糖心破解版